
La previsión social son las prestaciones que una empresa entrega a sus trabajadores para cubrir necesidades presentes o futuras, conforme al artículo 7 de la Ley del ISR. Incluye despensa, fondo de ahorro, becas, guarderías, seguros y más. DILSA surte despensa para empresas en La Laguna desde hace más de 35 años.
Cotiza despensa de previsión social por WhatsApp →
¿Qué es la previsión social según la ley?
La previsión social son las erogaciones que una empresa hace para satisfacer contingencias o necesidades presentes o futuras de sus trabajadores, y para su superación física, social, económica o cultural. Así la define el artículo 7 de la Ley del ISR. Solo aplica a trabajadores: un apoyo a terceros o proveedores no cuenta como previsión social.
La ley reconoce dos finalidades en la previsión social: cubrir una contingencia o necesidad —presente o futura— y elevar la calidad de vida del trabajador y su familia. Por eso entran prestaciones tan distintas como una despensa mensual o un seguro de gastos médicos: ambas atienden una necesidad real del hogar.
Según el artículo 7 de la Ley del ISR (Cámara de Diputados), en ningún caso se considera previsión social lo que se entrega a favor de personas que no son trabajadores. Esa frase marca el límite: la prestación debe llegar a tu plantilla, no a clientes ni a terceros.
¿Qué prestaciones cuentan como previsión social? (lista 2026)
Cuentan como previsión social la despensa (física o en monedero electrónico), el fondo de ahorro, las becas para trabajadores e hijos, las guarderías, los servicios médicos y seguros de gastos médicos, los seguros de vida, las actividades culturales y deportivas, y los subsidios por incapacidad o defunción.
| Prestación | En qué consiste | Dónde está en la ley |
|---|---|---|
| Despensa (física o vales) | Apoyo en alimentos y básicos del hogar; en vales, vía monedero autorizado por el SAT | Art. 27 fr. XI LISR |
| Fondo de ahorro | Ahorro con aportación pareja empresa-trabajador, con reglas de permanencia | Art. 27 fr. XI LISR |
| Becas educativas | Apoyo escolar para trabajadores e hijos | Art. 93 fr. VIII LISR |
| Guarderías / estancias infantiles | Cuidado infantil para los hijos del trabajador | Art. 93 fr. VIII LISR |
| Servicios médicos y gastos médicos mayores | Atención y seguros de salud de forma general | Art. 27 fr. XI LISR |
| Seguros de vida | Cobertura por muerte, invalidez o incapacidad | Art. 27 fr. XI LISR |
| Actividades culturales y deportivas | Acceso a eventos, clases o instalaciones | Art. 93 fr. VIII LISR |
| Subsidios por incapacidad | Apoyo económico durante la incapacidad | Art. 93 fr. VIII LISR |
| Ayuda por defunción / gastos funerarios | Reembolso de gastos de funeral de forma general | Art. 93 fr. VI LISR |
| Fondo de pensiones complementario | Aportaciones extra a las de seguridad social | Art. 29 LISR |
Según la Aseval, vía Expansión (diciembre de 2025), los vales de despensa llegan a unos 10 millones de trabajadores de los 22.7 millones registrados en el IMSS, con un apoyo promedio cercano a $1,400 al mes, y cerca del 44% de los afiliados al IMSS los recibe. Es una prestación de previsión social sencilla de arrancar y que el trabajador percibe de inmediato en su hogar.
¿Qué prestaciones NO son previsión social?
No son previsión social el aguinaldo, la prima vacacional, la PTU, las horas extra ni los bonos de productividad en efectivo. Son prestaciones o percepciones con su propio tratamiento fiscal. Distinguirlas importa porque la previsión social tiene reglas y límites fiscales propios en la Ley del ISR; tu asesor fiscal valida el tratamiento en tu caso.
- Aguinaldo: prestación obligatoria de ley, con su propio tope de exención (Art. 93 fr. XIV LISR). No es previsión social.
- Prima vacacional: con su propio tope de exención (Art. 93 fr. XIV LISR).
- Prima dominical: con su propio tope de exención, por cada domingo laborado (Art. 93 fr. XIV LISR).
- PTU (reparto de utilidades): con su propio tope de exención (Art. 93 fr. XIV LISR).
- Horas extra: percepción por tiempo trabajado, no una prestación.
- Bonos de productividad en efectivo: ingreso gravado; no califica.
Que un concepto sea deducible o esté exento no lo convierte en previsión social. El aguinaldo, por ejemplo, tiene su propio tope de exención en el artículo 93 de la Ley del ISR, pero es una prestación obligatoria con sus propias reglas. Para arrancar tu plan de previsión social, la despensa es un punto de entrada práctico: la puedes empezar sin montar un esquema complejo.
Sí son previsión social
Despensa (física o vales)
Sí es previsión social
En qué consiste: Apoyo en alimentos y básicos del hogar; en vales, vía monedero autorizado por el SAT
Dónde está en la ley: Art. 27 fr. XI LISR
No son previsión social
Que un concepto sea deducible o esté exento no lo convierte en previsión social.
Aguinaldo
No es previsión social
Es una prestación obligatoria de ley, con su propio tope de exención (Art. 93 fr. XIV LISR).
Son ejemplos de la lista 2026, entre otras prestaciones del artículo 7 de la Ley del ISR (LISR), y solo cuentan si se entregan a trabajadores. Ser previsión social no da un beneficio fiscal automático: el tratamiento exacto de tu empresa lo confirma tu contador.
DILSA arma despensa física y deja la facturación (CFDI) en orden.
Arma tu despensa para empezar tu plan de previsión social →Ver la lista completa en tabla
| Prestación | ¿Es previsión social? | Detalle | Dónde está en la ley |
|---|---|---|---|
| Despensa (física o vales) | Sí | Apoyo en alimentos y básicos del hogar; en vales, vía monedero autorizado por el SAT | Art. 27 fr. XI LISR |
| Fondo de ahorro | Sí | Ahorro con aportación pareja empresa-trabajador, con reglas de permanencia | Art. 27 fr. XI LISR |
| Becas educativas | Sí | Apoyo escolar para trabajadores e hijos | Art. 93 fr. VIII LISR |
| Guarderías / estancias infantiles | Sí | Cuidado infantil para los hijos del trabajador | Art. 93 fr. VIII LISR |
| Servicios médicos y gastos médicos mayores | Sí | Atención y seguros de salud de forma general | Art. 27 fr. XI LISR |
| Seguros de vida | Sí | Cobertura por muerte, invalidez o incapacidad | Art. 27 fr. XI LISR |
| Actividades culturales y deportivas | Sí | Acceso a eventos, clases o instalaciones | Art. 93 fr. VIII LISR |
| Subsidios por incapacidad | Sí | Apoyo económico durante la incapacidad | Art. 93 fr. VIII LISR |
| Ayuda por defunción / gastos funerarios | Sí | Reembolso de gastos de funeral de forma general | Art. 93 fr. VI LISR |
| Fondo de pensiones complementario | Sí | Aportaciones extra a las de seguridad social | Art. 29 LISR |
| Aguinaldo | No | Prestación obligatoria de ley, con su propio tope de exención | tope propio, Art. 93 fr. XIV LISR |
| Prima vacacional | No | Con su propio tope de exención | tope propio, Art. 93 fr. XIV LISR |
| Prima dominical | No | Con su propio tope de exención, por cada domingo laborado | tope propio, Art. 93 fr. XIV LISR |
| PTU (reparto de utilidades) | No | Con su propio tope de exención | tope propio, Art. 93 fr. XIV LISR |
| Horas extra | No | Percepción por tiempo trabajado, no una prestación | — |
| Bonos de productividad en efectivo | No | Ingreso gravado; no califica | — |
Fuente: Ley del Impuesto sobre la Renta, arts. 7, 27 fr. XI, 29 y 93, como se citan en el artículo.
¿Cómo se trata fiscalmente la previsión social?
Fiscalmente, la previsión social tiene tres capas independientes: la deducción para tu empresa (nunca al 100%), la exención para el trabajador (dentro de topes en UMA) y la integración al IMSS (la despensa no integra hasta cierto límite). Ninguna da un beneficio automático: el tratamiento exacto de tu empresa lo confirma tu contador.
| Capa | Qué dice la ley (en general) |
|---|---|
| Deducción para tu empresa | Puede ser deducible como previsión social, sujeto a requisitos y topes de la LISR: se entrega de forma general y, en vales, vía monedero autorizado por el SAT (Art. 27 fr. XI). Techo de ley: hasta el 53% de la parte exenta conforme al Art. 28 fr. XXX LISR (2026), nunca 100%. |
| Exención para el trabajador | Exenta de ISR dentro de los topes del Art. 93 LISR. La exención se limita cuando el sueldo más la previsión social rebasa 7 UMA anuales (no mensuales); en ese caso, el tope baja a 1 UMA anual. |
| Cuotas al IMSS | La despensa no integra el salario base de cotización mientras no rebase el 40% de la UMA mensual ($1,426.49 en 2026); el excedente sí (Art. 27 fr. VI LSS). Sujeto a requisitos, como su registro en la contabilidad del patrón. |
La previsión social puede ofrecer beneficios fiscales a tu empresa conforme a la Ley del ISR, pero ninguno es del 100% ni automático. Un error común es decir que el tope de exención es de "7 UMA mensuales": la ley lo fija en 7 UMA anuales sobre la suma de sueldo más previsión social (cerca de $299,562 en 2026, con la UMA de $117.31 diarios vigente desde el 1 de febrero según INEGI y el DOF). Como techo de ley, la empresa puede deducir hasta el 53% de la parte exenta de la previsión social conforme al Art. 28 fr. XXX de la LISR (2026), sujeto a requisitos y topes. Te recomendamos confirmar el tratamiento aplicable con tu contador o asesor fiscal.
¿Por dónde empieza una empresa?
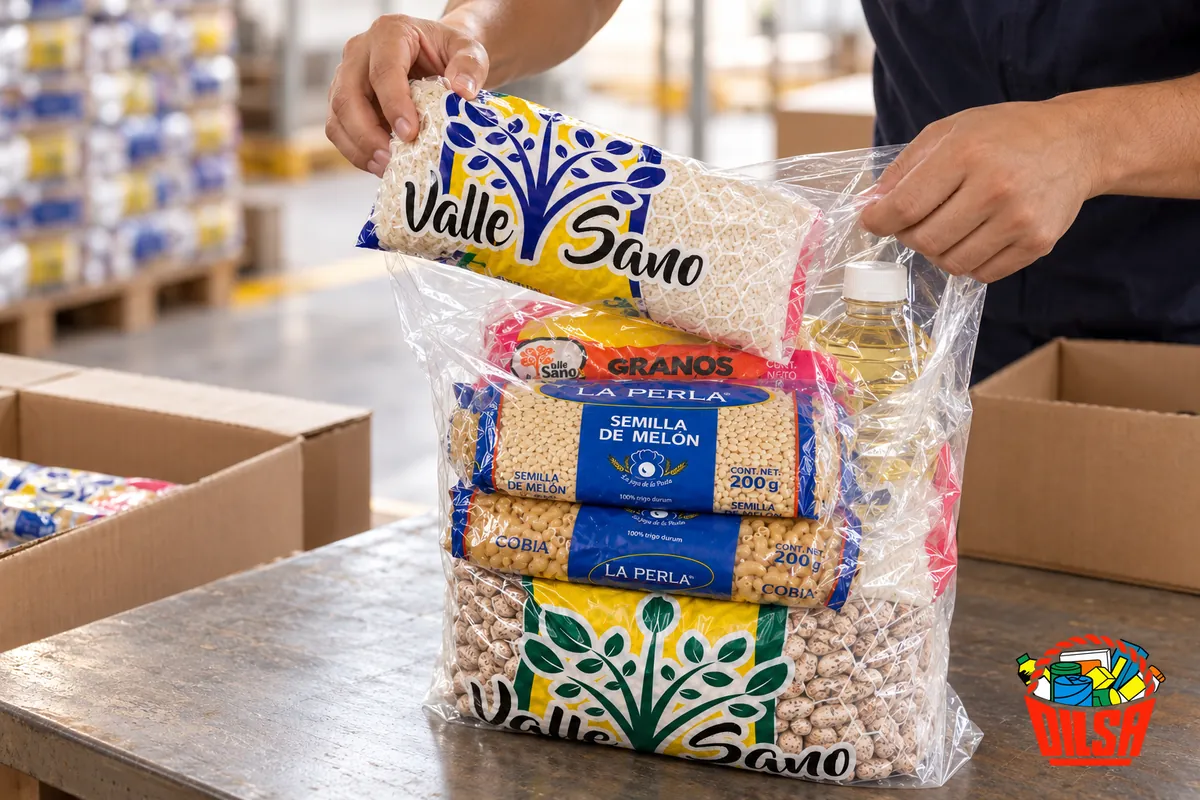
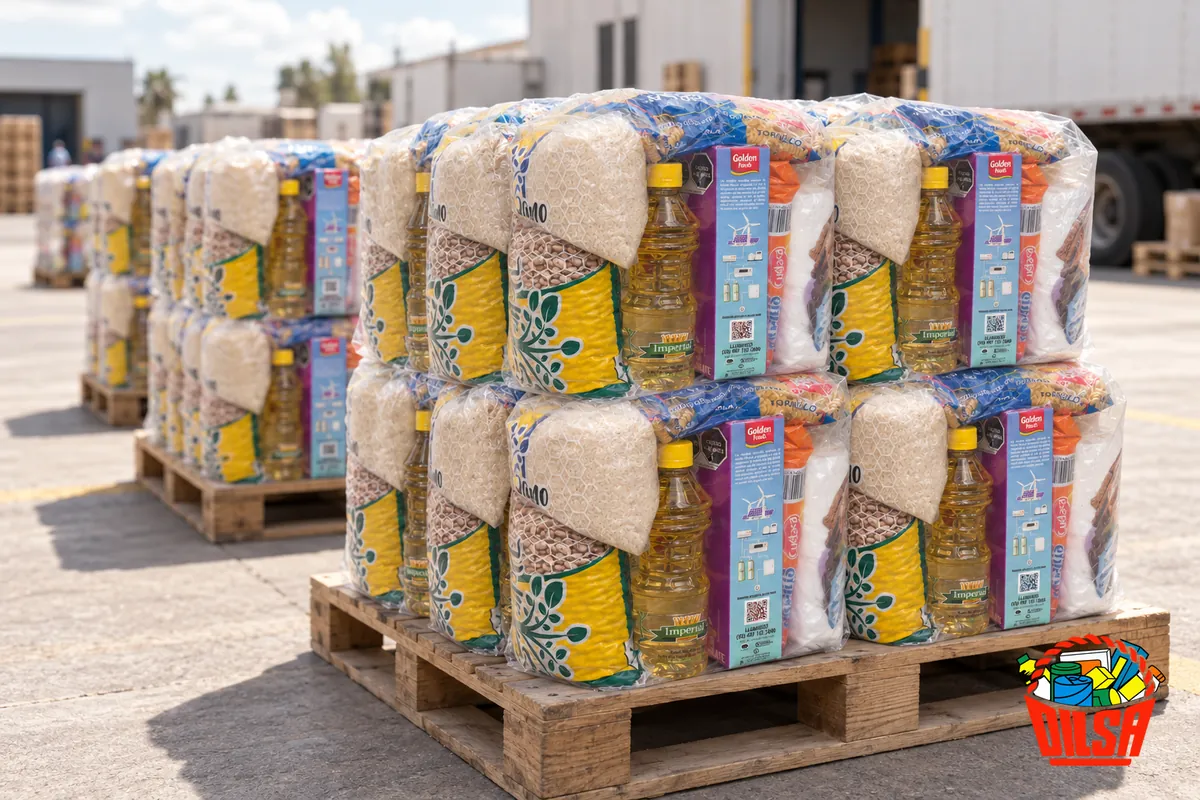
La despensa es un punto de entrada práctico a un programa de previsión social: es tangible, se elige entre opciones para distintos presupuestos y se entrega lista al trabajador. DILSA surte despensas en La Laguna desde la No. 1 (seis básicos, $110) hasta la No. 10 ($610), precios de referencia 2026, sujetos a disponibilidad, con la facturación (CFDI) en orden.
Montar fondos de ahorro o seguros toma tiempo y administración. La previsión social tiene reglas y límites fiscales; nuestro equipo te ayuda con el producto y la facturación (CFDI), y tu asesor fiscal valida el tratamiento en tu caso. La Despensa No. 1 incluye seis básicos —frijol, arroz, azúcar, aceite, pasta y papel— desde $110 (precio de referencia 2026, sujeto a disponibilidad), y puedes escalar hasta surtidos con abarrotes, higiene y limpieza.
| Despensa DILSA | Precio | Incluye (ejemplo) |
|---|---|---|
| No. 1 | $110 | frijol, arroz, azúcar, aceite, pasta y papel |
| No. 4 | $235 | lo anterior + café, atún, galletas, cereal y jabón |
| No. 7 | $345 | surtido amplio con abarrotes, higiene y limpieza |
| No. 10 | $610 | frijol, arroz y azúcar dobles, más abarrotes, higiene y limpieza |
Precios de referencia 2026, sujetos a disponibilidad.
Para elegir entre nuestras despensas para empresas la presentación que se ajusta a tu plantilla, escríbenos por WhatsApp.
Preguntas frecuentes
¿La despensa cuenta como previsión social?
Sí. La despensa entregada en especie o mediante monedero electrónico autorizado por el SAT es una prestación de previsión social conforme a la Ley del ISR. En vales, el monedero electrónico autorizado por el SAT es un requisito que la ley pide para la deducibilidad de esta prestación. La previsión social tiene reglas y límites fiscales; tu asesor fiscal valida el tratamiento en tu caso. DILSA arma despensa física y deja la facturación (CFDI) en orden.
¿El tope de exención es de 7 UMA mensuales o anuales?
Anuales. Es un error frecuente decir "7 UMA mensuales". El artículo 93 de la Ley del ISR fija el límite en 7 UMA elevadas al año (cerca de $299,562 en 2026) sobre la suma de sueldo más previsión social. Confírmalo con tu contador.
¿DILSA ayuda con la facturación de la despensa?
Sí. DILSA arma y entrega la despensa en el lugar y tiempo acordados en La Laguna, con sede en Gómez Palacio y showroom en Torreón, y más de 35 años en la región. Emite el CFDI para que tu área contable tenga todo en orden. Cotiza por WhatsApp al 871 719 1034.
En resumen: ¿qué incluye la previsión social?
La previsión social abarca despensa, fondo de ahorro, becas, guarderías, seguros y actividades culturales y deportivas, entre otras prestaciones del artículo 7 de la Ley del ISR. No incluye aguinaldo, PTU ni bonos en efectivo. La despensa es sencilla de arrancar: tangible, con opciones para distintos presupuestos y con la facturación lista. Nuestro equipo te ayuda a armarla y a dejar el CFDI en orden.
Cotiza tu despensa al mayoreo por WhatsApp →
Equipo DILSA — más de 35 años surtiendo despensas a empresas en La Laguna.
En DILSA usamos herramientas de inteligencia artificial como apoyo para preparar algunos contenidos. Todo lo que publicamos es revisado, verificado y aprobado por nuestro equipo, con más de 35 años de experiencia surtiendo despensas en La Laguna.
Aviso: La información de este sitio tiene fines comerciales e informativos y no constituye asesoría fiscal, contable ni legal. El tratamiento fiscal de las despensas y prestaciones de previsión social (deducibilidad, exención e integración al salario base de cotización) depende de las circunstancias de cada empresa y está sujeto a la Ley del ISR, la Ley del Seguro Social y las reglas del SAT vigentes. Consulta siempre a tu contador o asesor fiscal antes de tomar decisiones. DILSA no garantiza resultados fiscales específicos.
Fuentes (verificadas el 26 de septiembre de 2026)
- Definición de previsión social: Art. 7 LISR — https://www.diputados.gob.mx/LeyesBiblio/pdf_mov/Ley_del_Impuesto_sobre_la_Renta.pdf
- Deducibilidad y generalidad (monedero SAT): Art. 27 fr. XI LISR — mismo documento.
- Límite de deducción (hasta 53% de la parte exenta; nunca 100%): Art. 28 fr. XXX LISR — mismo documento.
- Exención y topes (7 UMA anuales sobre la suma de sueldo más previsión social; topes propios de aguinaldo, prima vacacional, prima dominical y PTU en la fr. XIV): Art. 93 LISR — mismo documento.
- No integración al SBC hasta 40% UMA mensual: Art. 27 fr. VI LSS — https://www.diputados.gob.mx/LeyesBiblio/pdf_mov/Ley_del_Seguro_Social.pdf
- UMA 2026 ($117.31 diaria; mensual $3,566.22; anual $42,794.64; 40% mensual = $1,426.49): INEGI com. 1/26, 8-ene-2026 — https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/uma/uma2026.pdf · DOF 9-ene-2026 — https://dof.gob.mx/nota_detalle.php?codigo=5778072&fecha=09/01/2026
- Penetración de vales / usuarios IMSS / apoyo promedio: Aseval vía Expansión, 5-dic-2025 — https://expansion.mx/economia/2025/12/05/mexico-tiene-usuarios-vales-despensa-va-por-250000-mas
- Catálogo, precios de referencia 2026 y contenidos de despensas: Ficha Técnica de DILSA.