
La despensa de previsión social es un beneficio que la empresa entrega a sus trabajadores —en producto físico o en vales— como parte de las prestaciones que mejoran su calidad de vida. La Ley del ISR la reconoce como previsión social, que puede ser deducible sujeto a requisitos y topes de la LISR. DILSA arma despensa para empresas en La Laguna desde hace más de 35 años.
Cotiza despensa de previsión social por WhatsApp →
¿Qué es la despensa de previsión social?
La despensa de previsión social es una prestación de alimentación que la empresa otorga para mejorar el bienestar del trabajador y su familia. El Art. 7 de la Ley del ISR define la previsión social como las erogaciones que elevan la calidad de vida del trabajador. En su modalidad de vales, la reciben alrededor de 10 millones de trabajadores en México.
La ley no define la despensa en especie palabra por palabra (sí menciona los vales de despensa en el Art. 27 fr. XI), pero sí define el rubro que la cobija. El Art. 7 de la Ley del Impuesto sobre la Renta describe la previsión social como las erogaciones que satisfacen necesidades presentes o futuras y otorgan beneficios a favor de los trabajadores, tendientes a su superación física, social, económica o cultural. La despensa entra ahí porque cubre una necesidad básica —la alimentación— y eleva el nivel de vida del hogar.
La despensa de previsión social se entrega de dos formas, y ambas son previsión social:
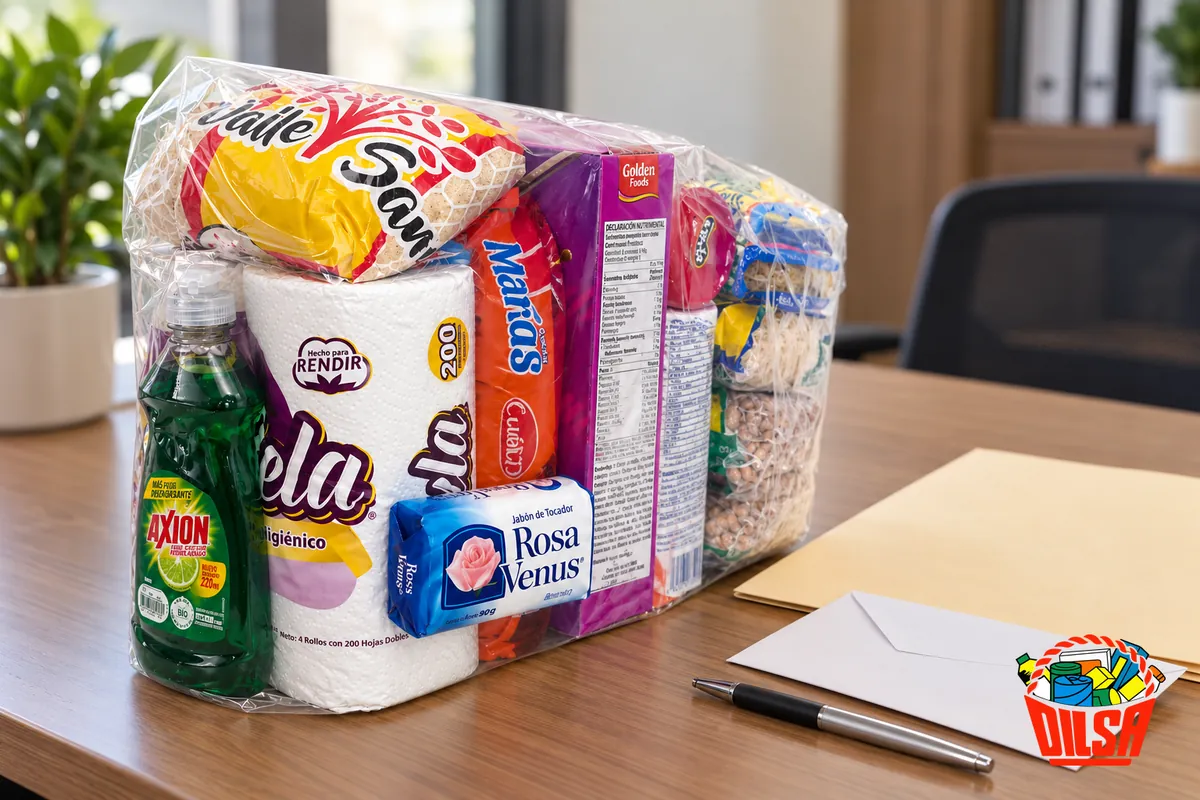
- Despensa física: un paquete de productos básicos (frijol, arroz, azúcar, aceite, pasta, higiene) que la empresa entrega ya armado al trabajador o a su domicilio.
- Vales de despensa: saldo en un monedero electrónico autorizado por el SAT, que el trabajador canjea en tiendas afiliadas.
La diferencia práctica entre una y otra (control, entrega, comisión) la desarrollamos a fondo en nuestra guía sobre despensa física vs. vales de despensa. Aquí nos enfocamos en qué es la prestación y cómo entregarla bien. Según la Aseval, vía Expansión (diciembre de 2025), los vales llegan a unos 10 millones de usuarios de los 22.7 millones de trabajadores registrados en el IMSS, con un apoyo promedio cercano a $1,400 al mes: es una prestación muy extendida en el país.
¿Qué beneficios fiscales tiene para tu empresa y tus trabajadores?
La despensa de previsión social puede ser deducible para tu empresa como previsión social, sujeto a requisitos y topes de la LISR, y estar exenta de ISR para el trabajador dentro de los topes de ley. El tratamiento se reparte en tres capas independientes que conviene no mezclar: la deducción del patrón, la exención del trabajador y la integración al IMSS. Ninguna capa otorga un beneficio del 100%, y el resultado de cada empresa lo confirma su contador.
| Capa | Qué dice la ley (en general) |
|---|---|
| Deducción para tu empresa | Deducible como previsión social, sujeto a requisitos y topes de la LISR: se otorga de forma general y, en vales, mediante monedero electrónico autorizado por el SAT (Art. 27 fr. XI LISR). Cuando el pago es ingreso exento para el trabajador, la ley pone un techo a la deducción: hasta el 53% conforme al Art. 28 fr. XXX de la LISR (texto vigente en 2026), nunca el 100%. |
| Exención para el trabajador | La previsión social puede estar exenta de ISR dentro de los topes del Art. 93 LISR: el umbral es de 7 UMA elevadas al año, medido sobre sueldo más previsión social; si se rebasa, el tope de exención es de 1 UMA anual. |
| Cuotas al IMSS | La despensa no integra el salario base de cotización mientras no rebase el 40% de la UMA mensual; el excedente sí integra (Art. 27 fr. VI LSS). |
Un punto que muchos confunden: el umbral de la exención es de 7 UMA anuales, no "7 UMA mensuales". Es un umbral que se calcula sobre el ingreso anual del trabajador (sueldo más previsión social), no un monto mensual de despensa. Es un error frecuente; tomarlo mal lleva a cálculos equivocados en la nómina. La regla del 40% de la UMA es algo distinto: es el tope mensual para que la despensa no sume al IMSS.
Con los valores vigentes en 2026 (UMA publicada por el INEGI en el DOF, en vigor desde el 1 de febrero), los números quedan así:
| Concepto 2026 | Valor | Fuente |
|---|---|---|
| UMA diaria | $117.31 | INEGI / DOF |
| UMA mensual | $3,566.22 | INEGI / DOF |
| UMA anual | $42,794.64 | INEGI / DOF |
| Tope IMSS — 40% de la UMA mensual | $1,426.49 | Art. 27 fr. VI LSS |
| Umbral de exención ISR — 7 UMA anuales | $299,562.48 | Art. 93 LISR |
En resumen: la despensa es fiscalmente eficiente solo si se cumplen los requisitos (entrega general, monedero autorizado en vales, CFDI, respeto a los topes y, para ISR, no efectivo). El porcentaje exacto que tu empresa puede deducir depende de tu caso, así que confírmalo con tu contador.
¿Cómo entregar la despensa de previsión social paso a paso?
Entregar bien la despensa de previsión social es seguir seis pasos: definir el presupuesto, asegurar la generalidad, elegir el producto, facturar con CFDI, no pagarla en efectivo y documentarla. El requisito de generalidad está en el Art. 27 fr. XI de la LISR y, en vales, el monedero electrónico autorizado por el SAT es un requisito que la ley pide para la deducibilidad de esta prestación. Cumplirlos es lo que permite que la prestación pueda ser deducible y exenta dentro de los topes de ley.
- Define el presupuesto por trabajador. Como dato general de ley, en 2026 la despensa no integra el salario base de cotización mientras no rebase el 40% de la UMA mensual ($1,426.49 al mes, Art. 27 fr. VI LSS); el excedente sí integra. La deducción para tu empresa y la exención para tu trabajador tienen sus propias reglas y topes en la Ley del ISR. La previsión social tiene reglas y límites fiscales; nuestro equipo te ayuda con el producto y la facturación (CFDI), y tu asesor fiscal valida el tratamiento en tu caso.
- Asegura la generalidad. El Art. 27 fr. XI LISR pide que la prestación se otorgue de forma general en beneficio de todos los trabajadores. La previsión social tiene reglas y límites fiscales; cómo cumplir la generalidad en tu plantilla lo valida tu asesor fiscal.
- Elige el producto y el proveedor. Si das vales, deben entregarse a través de un monedero electrónico autorizado por el SAT, un requisito que la ley pide para la deducibilidad de esta prestación (Art. 27 fr. XI LISR). Si das despensa física, eliges la despensa del catálogo y el empaque; DILSA arma desde la Despensa No. 1 ($110) hasta la No. 10 ($610) —precios de referencia 2026, sujetos a disponibilidad—, con opciones de empaque como tina, caja o cesto.
- Factura con CFDI. Pide el comprobante fiscal correspondiente, regístralo en contabilidad y refléjalo en el recibo de nómina con la clave de percepción correcta. Sin CFDI no hay deducción.
- No la entregues en efectivo. Para efectos del ISR, la previsión social pagada en efectivo puede perder su naturaleza de previsión social y, con ello, dejar de ser deducible para tu empresa y exenta para tu trabajador. Entrégala en especie (despensa física) o mediante monedero electrónico autorizado por el SAT (vales). La previsión social tiene reglas y límites fiscales; tu asesor fiscal valida el tratamiento en tu caso.
- Documenta el programa. Conserva el respaldo de que el trabajador recibió la prestación: una política de previsión social por escrito, las listas de entrega y los acuses firmados. Tener esta evidencia ordenada ayuda a sustentar la deducibilidad ante una revisión.
Cumplimos con los requisitos de facturación y entrega para que tu área contable tenga todo en orden; el producto, el empaque y la entrega los resolvemos nosotros.
Preguntas frecuentes
¿La despensa de previsión social es obligatoria?
No es una prestación obligatoria por ley; es una prestación adicional que la empresa decide otorgar para mejorar el ingreso y el bienestar de su personal. Por eso se trata como previsión social: cuando se da de forma general y cumple requisitos, puede ser deducible y exenta dentro de los topes de la LISR.
¿Puedo entregar la despensa en efectivo?
No conviene. Para efectos del ISR, la previsión social entregada en efectivo puede perder su naturaleza y dejar de ser deducible para la empresa y exenta para el trabajador. La despensa debe entregarse en especie (física) o mediante monedero electrónico autorizado por el SAT (vales). Consulta a tu contador.
¿Cuánto puedo dar sin que integre al IMSS?
La despensa no integra el salario base de cotización mientras su importe no rebase el 40% de la UMA mensual, que en 2026 equivale a $1,426.49 al mes por trabajador (Art. 27 fr. VI de la Ley del Seguro Social). El excedente sobre ese monto sí integra. Confirma el cálculo de tu nómina con tu contador.
¿La despensa física y los vales tienen el mismo tratamiento fiscal?
En lo general, sí: ambos pueden ser previsión social, con deducción sujeta a requisitos y topes de la LISR, exención dentro de los topes de ley y no integración al IMSS hasta el 40% de la UMA mensual. La diferencia fiscal está en la entrega: los vales deben entregarse mediante monedero electrónico autorizado por el SAT (Art. 27 fr. XI LISR); la despensa física se entrega en especie. Lo demás es práctico (control, entrega y comisión); lo comparamos en nuestra guía de despensa física vs. vales. Consulta a tu contador.
¿DILSA entrega en mi empresa?
Sí. DILSA arma y entrega despensa en el lugar y tiempo acordados, en La Laguna, con sede en Gómez Palacio y showroom en Torreón, y más de 35 años surtiendo a empresas de la región. Cotiza por WhatsApp al 871 719 1034.
En resumen: una prestación que rinde si se entrega bien
Las despensas de previsión social pueden ofrecer beneficios fiscales para tu empresa conforme a la Ley del ISR (deducción sujeta a requisitos y topes) y, para tu trabajador, exención dentro de los topes de ley, siempre que se entreguen de forma general, con CFDI, sin efectivo y, en vales, mediante monedero electrónico autorizado por el SAT. Te recomendamos confirmar el tratamiento aplicable con tu contador o asesor fiscal. El producto, el empaque y la entrega los resolvemos nosotros. Para elegir entre nuestras despensas para empresas la opción que se ajuste a tu presupuesto, escríbenos por WhatsApp.
Cotiza tu despensa al mayoreo por WhatsApp →
Equipo DILSA — más de 35 años surtiendo despensas a empresas en La Laguna.
En DILSA usamos herramientas de inteligencia artificial como apoyo para preparar algunos contenidos. Todo lo que publicamos es revisado, verificado y aprobado por nuestro equipo, con más de 35 años de experiencia surtiendo despensas en La Laguna.
Aviso: La información de este sitio tiene fines comerciales e informativos y no constituye asesoría fiscal, contable ni legal. El tratamiento fiscal de las despensas y prestaciones de previsión social (deducibilidad, exención e integración al salario base de cotización) depende de las circunstancias de cada empresa y está sujeto a la Ley del ISR, la Ley del Seguro Social y las reglas del SAT vigentes. Consulta siempre a tu contador o asesor fiscal antes de tomar decisiones. DILSA no garantiza resultados fiscales específicos.
Fuentes (verificadas el 26 de septiembre de 2026)
- Definición de previsión social: Art. 7 LISR — https://www.diputados.gob.mx/LeyesBiblio/pdf_mov/Ley_del_Impuesto_sobre_la_Renta.pdf
- Generalidad, vales de despensa y monedero electrónico autorizado por el SAT: Art. 27 fr. XI LISR — mismo documento que la fuente 1.
- Techo de deducción del patrón para pagos exentos al trabajador (hasta el 53%, nunca 100%): Art. 28 fr. XXX LISR — mismo documento que la fuente 1.
- Exención del trabajador: umbral de 7 UMA anuales (sueldo más previsión social) y tope de 1 UMA anual si se rebasa: Art. 93 LISR — mismo documento que la fuente 1.
- Despensas en especie o en dinero: no integran el SBC hasta el 40% de la UMA mensual; solo el excedente integra: Art. 27 fr. VI LSS (texto vigente, última reforma DOF 15-01-2026) — https://www.diputados.gob.mx/LeyesBiblio/pdf_mov/Ley_del_Seguro_Social.pdf
- UMA 2026 ($117.31 diaria; $3,566.22 mensual; $42,794.64 anual; vigente desde 1-feb-2026): DOF 9-ene-2026 — https://dof.gob.mx/nota_detalle.php?codigo=5778072&fecha=09/01/2026 · INEGI com. 1/26 — https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/uma/uma2026.pdf
- Usuarios de vales / trabajadores IMSS / apoyo promedio: Aseval vía Expansión, 5-dic-2025 — https://expansion.mx/economia/2025/12/05/mexico-tiene-usuarios-vales-despensa-va-por-250000-mas
- Catálogo, precios de referencia 2026 (sujetos a disponibilidad), empaques, ubicaciones y antigüedad: Ficha Técnica de DILSA.
Nota de cálculo: Cálculos derivados 2026: 7 UMA anuales = 7 × $42,794.64 = $299,562.48 · 40% de la UMA mensual = 40% × $3,566.22 = $1,426.49. El umbral de exención es de 7 UMA anuales (no mensuales); usar el valor de UMA vigente desde el 1-feb-2026 ($117.31), no el de enero ($113.14, UMA 2025).