
La despensa física es un paquete de básicos que la empresa entrega armado al trabajador; los vales de despensa son saldo en un monedero electrónico autorizado por el SAT, canjeable en tiendas afiliadas. Ambos son previsión social y pueden ser deducibles, sujetos a requisitos y topes de la LISR; confírmalo con tu contador. DILSA arma despensa física en La Laguna desde hace más de 35 años.
Cotiza despensa para tu equipo por WhatsApp →
¿En qué se diferencia una despensa física de los vales de despensa?
La diferencia central está en la forma de entrega. La despensa física llega armada, con productos ya elegidos, al lugar acordado con la empresa; los vales de despensa cargan saldo en un monedero electrónico que el trabajador gasta en tiendas afiliadas. En México, los vales suman 10 millones de usuarios entre los afiliados al IMSS.
Según la Aseval, vía Expansión (diciembre de 2025), los vales de despensa llegan a unos 10 millones de usuarios de los 22.7 millones de trabajadores registrados en el IMSS, con un apoyo promedio cercano a $1,400 al mes. Es una prestación extendida, pero no es la única forma de entregar previsión social: la despensa física cubre la misma necesidad con un enfoque distinto, y con cuatro diferencias prácticas que pesan al decidir.
- Qué recibe el trabajador: productos básicos ya surtidos (despensa física) frente a saldo para gastar (vales).
- Dónde se usa: la despensa física llega lista y no depende de tiendas; los vales solo sirven en comercios afiliados al monedero.
- Quién decide el contenido: en la despensa física, la empresa elige la despensa del catálogo (de la No. 1 a la No. 10), que define el contenido y la cantidad; en los vales lo decide el trabajador al momento de canjear.
- Cómo se contrata: la despensa física es una compra directa del producto, con su factura (CFDI); los vales se contratan con un emisor de monedero electrónico autorizado por el SAT, cuyas condiciones (comisión o bonificación) varían según el emisor y el volumen.
¿Cuál conviene fiscalmente para tu empresa?
Fiscalmente, la despensa física y los vales son la misma figura: previsión social. Ambos pueden ser deducibles para tu empresa dentro de los topes de la Ley del ISR, y los vales requieren además un monedero electrónico autorizado por el SAT. Ninguna opción es deducible al 100%: el tratamiento de cada empresa lo confirma su contador.
Conviene ser claros en esto, porque circula mucha información imprecisa: el beneficio fiscal no es lo que distingue a una opción de la otra. Las dos son previsión social y siguen los mismos límites de ley; los vales, además, requieren monedero electrónico autorizado por el SAT. El tratamiento tiene tres capas independientes que conviene no mezclar:
| Capa | Qué dice la ley (en general) |
|---|---|
| Deducción para tu empresa | Puede ser deducible como previsión social, sujeto a requisitos y topes de la LISR: se entrega de forma general y, en vales, solo vía monedero electrónico autorizado por el SAT (Art. 27 fr. XI LISR). La Ley del ISR limita esa deducción (Art. 28 fr. XXX): nunca es del 100%. |
| Exención para el trabajador | La previsión social puede estar exenta de ISR para el trabajador dentro de los topes del Art. 93 de la LISR. |
| Cuotas al IMSS | La despensa no integra el salario base de cotización mientras no rebase el 40% de la UMA mensual ($1,426.49 en 2026); el excedente sí integra (Art. 27 fr. VI LSS). |
Elige una opción:
Tres capas independientes que conviene no mezclar, cada una con su ley.
Ley del ISR
-
1 · Deducción para tu empresa
Arts. 27 fr. XI y 28 fr. XXX LISRPuede ser deducible como previsión social, sujeto a requisitos y topes de la LISR, siempre que se otorgue de forma general. Límite de ley: hasta el 53% conforme al Art. 28 fr. XXX de la LISR vigente en 2026.
Mismos límites en despensa física y vales
Solo cambia esto:
Despensa física: no requiere monedero.
Vales: solo vía monedero electrónico autorizado por el SAT (Art. 27 fr. XI LISR).
-
2 · Exención para el trabajador
Art. 93 LISRPuede estar exenta de ISR para el trabajador dentro de los topes del Art. 93 de la LISR.
Mismos límites en despensa física y vales
Ley del Seguro Social
-
3 · Cuotas al IMSS
Art. 27 fr. VI LSSLa despensa no integra el salario base de cotización mientras no rebase el 40% de la UMA mensual ($1,426.49 en 2026); el excedente sí integra.
Mismos límites en despensa física y vales
Despensa física: mismos límites que los vales en las 3 capas, y no requiere monedero.
Lo fiscal no decide entre una y otra: la decisión real es práctica.
Reglas generales de la ley, no un cálculo para tu empresa. Confirma el tratamiento de tu caso con tu contador.
Fuentes: LISR Arts. 27 fr. XI, 28 fr. XXX y 93; LSS Art. 27 fr. VI; UMA 2026: INEGI (comunicado 1/26, 8 de enero de 2026) y DOF (9 de enero de 2026).
Ver las 3 capas en tabla
| Capa | Ley | Despensa física | Vales de despensa |
|---|---|---|---|
| 1 · Deducción para tu empresa | Ley del ISR: Arts. 27 fr. XI y 28 fr. XXX | Puede ser deducible como previsión social, sujeto a requisitos y topes de la LISR, siempre que se otorgue de forma general. Límite de ley: hasta el 53% conforme al Art. 28 fr. XXX de la LISR vigente en 2026. No requiere monedero. | Puede ser deducible como previsión social, sujeto a requisitos y topes de la LISR, siempre que se otorgue de forma general. Límite de ley: hasta el 53% conforme al Art. 28 fr. XXX de la LISR vigente en 2026. Además, solo vía monedero electrónico autorizado por el SAT (Art. 27 fr. XI LISR). |
| 2 · Exención para el trabajador | Ley del ISR: Art. 93 | Puede estar exenta de ISR para el trabajador dentro de los topes del Art. 93 de la LISR. | Puede estar exenta de ISR para el trabajador dentro de los topes del Art. 93 de la LISR. |
| 3 · Cuotas al IMSS | Ley del Seguro Social: Art. 27 fr. VI | La despensa no integra el salario base de cotización mientras no rebase el 40% de la UMA mensual ($1,426.49 en 2026); el excedente sí integra. | La despensa no integra el salario base de cotización mientras no rebase el 40% de la UMA mensual ($1,426.49 en 2026); el excedente sí integra. |
UMA mensual 2026: $3,566.22, vigente desde el 1 de febrero de 2026; su 40% es $1,426.49. Fuente: INEGI (comunicado 1/26) y DOF (9 de enero de 2026).
Reglas generales; confirma el tratamiento de tu caso con tu contador.
En resumen, los vales de despensa, entregados mediante monedero electrónico autorizado por el SAT y de forma general, pueden ser deducibles para tu empresa como previsión social (hasta el 53% conforme al Art. 28 fr. XXX de la LISR vigente en 2026) y estar exentos de ISR para el trabajador dentro de los topes de ley. El porcentaje y el resultado exacto dependen de tu caso, así que consúltalo con tu contador. La despensa física que entregas como previsión social se rige por los mismos límites de deducción, exención e integración; el requisito del monedero electrónico autorizado por el SAT aplica solo a los vales. Entonces, si los límites fiscales son los mismos, la decisión se juega en otro lado: en qué recibe tu trabajador, cómo y a qué costo total.
¿Qué reciben en realidad tus trabajadores con cada opción?
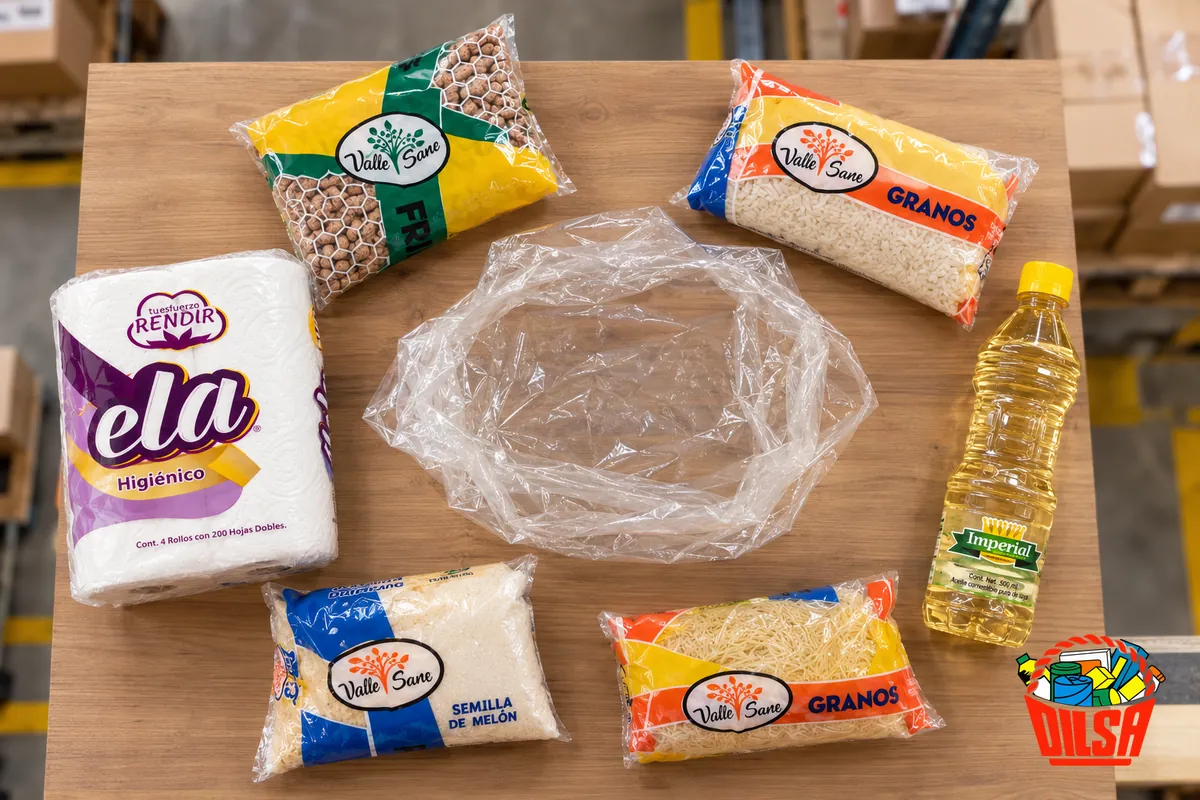
Con la despensa física, el trabajador recibe productos ya surtidos, listos para llevar a su casa; con los vales, recibe saldo que canjea donde haya tiendas afiliadas. La diferencia práctica es el control: la Despensa No. 1 de DILSA incluye seis básicos —frijol, arroz, azúcar, aceite, pasta y papel— desde $110 (precio de referencia 2026, sujeto a disponibilidad).
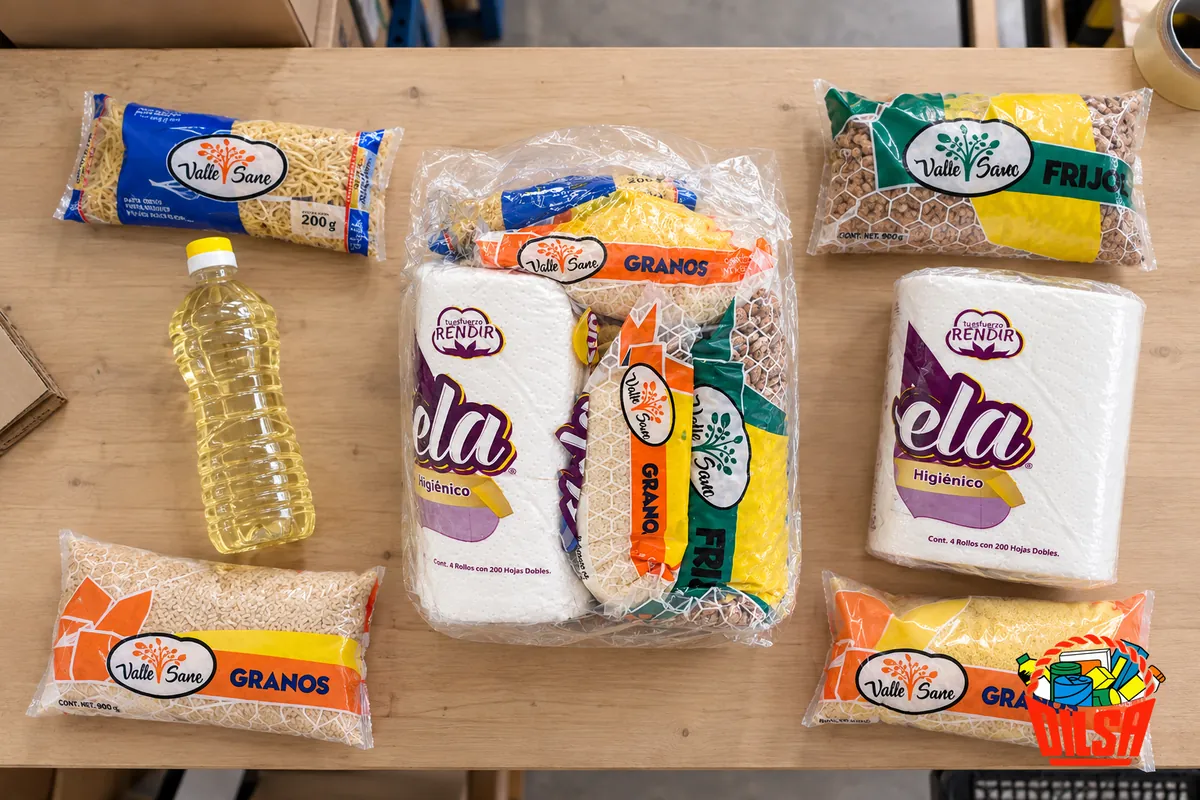
La ventaja de la despensa física es la certeza. Tú decides qué llega al hogar de tu equipo al elegir la despensa del catálogo, desde una básica hasta una surtida con abarrotes, higiene y limpieza. Además, DILSA ofrece distintos empaques —tina mil usos, caja de cartón, bote con tapa, baño de plástico, bolsa de malla o cesto calado—, de modo que la entrega también funciona como un detalle para el trabajador, no solo como un saldo en una tarjeta.
Los vales, por su parte, dan flexibilidad: el trabajador elige qué comprar. La contraparte es que ese saldo solo sirve en comercios afiliados al monedero y su valor depende de dónde y cómo se gaste; si en la zona del trabajador no hay una tienda afiliada conveniente, el beneficio se complica. La despensa física no tiene esa dependencia: llega armada y completa, sin importar qué comercios haya cerca. Si tu objetivo es que los básicos que tú eliges lleguen armados a la mesa de cada colaborador, la despensa física no depende de comercios afiliados.
¿Cómo elegir entre despensa física y vales según tu empresa?
La elección depende de tres factores: el control sobre lo que recibe el trabajador, la logística de entrega y el presupuesto. Si tu prioridad es que lleguen alimentos básicos al hogar, la despensa física llega armada con el contenido que tú defines. DILSA arma despensas para empresas desde $110 hasta $610 (precios de referencia 2026, sujetos a disponibilidad).
Como los límites fiscales son los mismos en ambas, esta tabla compara lo que de verdad cambia:
| Criterio | Despensa física (DILSA) | Vales de despensa |
|---|---|---|
| Qué recibe el trabajador | Productos básicos ya surtidos, listos para el hogar | Saldo en un monedero electrónico |
| Dónde se usa | Llega armada; no depende de tiendas | Solo en comercios afiliados al monedero |
| Control del contenido | La empresa define qué lleva (de la No. 1 a la No. 10) | Lo decide el trabajador al canjear |
| Entrega | DILSA entrega en el lugar y tiempo acordados, en La Laguna | Carga y recarga del monedero por el emisor |
| Esquema de contratación | Compra directa del producto, con CFDI | Contrato con emisor autorizado por el SAT; condiciones según emisor y volumen |
| Presentación | Empaques: tina mil usos, caja, bote, cesto calado y más | Tarjeta o monedero |
| Tratamiento fiscal | Previsión social, deducible sujeto a requisitos y topes de la LISR | Previsión social, deducible sujeto a requisitos y topes de la LISR |
| Inversión (DILSA) | Despensas de $110 a $610; precios de referencia 2026, sujetos a disponibilidad | Según el monto cargado |
En la práctica, la despensa física gana cuando lo que buscas es certeza: que el apoyo se convierta en alimento real en la mesa, que tú controles el contenido, que llegue a tiempo y completo sin depender de comercios afiliados. Los vales ganan cuando lo único que buscas es flexibilidad de compra. También puedes combinar ambas. Si quieres revisar qué presentación se ajusta a tu plantilla y presupuesto, lo vemos contigo: escríbenos directo o visita nuestra página de despensas para empresas.
Los límites fiscales son los mismos en ambas; aquí decide lo práctico.
1¿Quién decide qué recibe tu equipo?
En la despensa física lo define la empresa (de la No. 1 a la No. 10); en los vales, el trabajador al canjear.
2¿Tu equipo tiene cerca tiendas afiliadas al monedero?
Los vales solo sirven en comercios afiliados al monedero; la despensa física llega armada y no depende de tiendas.
3¿Quieres que la entrega sea también un detalle?
Con su empaque, la despensa física funciona también como un detalle; el vale llega como saldo en tarjeta o monedero.
La regla general
Lo fiscal no decide: decide lo práctico
La despensa física gana cuando buscas certeza: que tú controles el contenido y que llegue armada y completa, sin depender de comercios afiliados. Los vales ganan cuando lo único que buscas es flexibilidad de compra. También puedes combinar ambas.
Despensas DILSA de $110 a $610: precio de referencia 2026, sujeto a disponibilidad.
Guía general basada en este artículo, no asesoría. El tratamiento fiscal de tu empresa lo confirma tu contador.
Ver la comparación completa en tabla
| Criterio | Despensa física (DILSA) | Vales de despensa |
|---|---|---|
| Qué recibe el trabajador | Productos básicos ya surtidos, listos para el hogar | Saldo en un monedero electrónico |
| Dónde se usa | Llega armada; no depende de tiendas | Solo en comercios afiliados al monedero |
| Control del contenido | La empresa define qué lleva (de la No. 1 a la No. 10) | Lo decide el trabajador al canjear |
| Entrega | DILSA entrega en el lugar y tiempo acordados | Carga y recarga del monedero por el emisor |
| Esquema de contratación | Compra directa del producto, con CFDI | Contrato con emisor autorizado por el SAT; condiciones según emisor y volumen |
| Presentación | Empaques adicionales: tina mil usos, caja de cartón, bote con tapa, baño de plástico, bolsa de malla o cesto calado | Tarjeta o monedero |
| Tratamiento fiscal | Previsión social, deducible sujeto a requisitos y topes de la LISR | Previsión social, deducible sujeto a requisitos y topes de la LISR; requiere monedero electrónico autorizado por el SAT |
| Inversión (DILSA) | Despensas de $110 a $610: precio de referencia 2026, sujeto a disponibilidad | Según el monto cargado |
Cómo decide esta guía: en la pregunta 1, “La empresa” apunta a la despensa física y “Cada trabajador” a los vales. “No, o no lo sé” en la pregunta 2 y “Sí” en la pregunta 3 suman a la despensa física; “Sí” en la pregunta 2 y “No es prioridad” en la 3 no suman. Si eliges “Cada trabajador” y otra respuesta suma a la despensa física, el resultado es combinar ambas. Se basa en la regla del artículo: la despensa física gana cuando buscas certeza; los vales, cuando lo único que buscas es flexibilidad de compra.
El tratamiento fiscal de tu empresa lo confirma tu contador. Precios y empaques: catálogo DILSA 2026.
Preguntas frecuentes
¿La despensa física es deducible para mi empresa?
La despensa física entregada como previsión social puede ser deducible para tu empresa conforme a la Ley del ISR, siempre que se otorgue de forma general a los trabajadores y se cumplan los requisitos y topes que marca la ley. El porcentaje y el tratamiento exacto dependen de cada caso, así que confírmalo con tu contador.
¿Los vales tienen una ventaja fiscal sobre la despensa física?
No en lo esencial. Ambas son previsión social: en la Ley del ISR, la deducción está sujeta a requisitos y topes y la exención del trabajador aplica dentro de los topes de ley; en la Ley del Seguro Social, la despensa no integra el salario base de cotización hasta el 40% de la UMA mensual. Los vales, además, requieren monedero electrónico autorizado por el SAT. La diferencia real es práctica —contenido, entrega y costo—. Valida tu caso con tu contador.
¿Puedo combinar despensa física y vales?
Sí. Se pueden combinar: la despensa física para entregar básicos ya surtidos, listos para el hogar, y los vales para dar flexibilidad de compra. Los vales, además, requieren monedero electrónico autorizado por el SAT. La previsión social tiene reglas y límites fiscales; nuestro equipo te ayuda con el producto y la facturación (CFDI), y tu asesor fiscal valida el tratamiento en tu caso.
¿DILSA entrega en mi empresa?
Sí. DILSA arma y entrega las despensas en el lugar y el tiempo acordados con tu empresa, en La Laguna. Tiene su sede en Gómez Palacio y un showroom en Torreón (Sertoma 251), con más de 35 años surtiendo despensas en la región. Puedes cotizar por WhatsApp al 871 719 1034.
En resumen: ¿física o vales?
Entre despensa física y vales, lo fiscal no decide: ambas son previsión social sujeta a requisitos y topes de la LISR (los vales, además, requieren monedero electrónico autorizado por el SAT). La decisión real es práctica, y ahí la despensa física tiene tres ventajas: tú controlas exactamente qué llega al hogar de tu equipo, llega armada y a tiempo sin depender de comercios afiliados, y es una compra directa del producto, con la facturación en orden. Si lo que buscas es que tu equipo reciba los básicos ya armados —y que la entrega funcione también como un detalle—, la despensa física de DILSA te da ese control, con más de 35 años surtiendo a empresas de La Laguna. Nuestro equipo te ayuda a elegir la opción que se ajuste a tu presupuesto.
Cotiza tu despensa al mayoreo por WhatsApp →
Equipo DILSA — más de 35 años surtiendo despensas a empresas en La Laguna.
En DILSA usamos herramientas de inteligencia artificial como apoyo para preparar algunos contenidos. Todo lo que publicamos es revisado, verificado y aprobado por nuestro equipo, con más de 35 años de experiencia surtiendo despensas en La Laguna.
La información de este sitio tiene fines comerciales e informativos y no constituye asesoría fiscal, contable ni legal. El tratamiento fiscal de las despensas y prestaciones de previsión social (deducibilidad, exención e integración al salario base de cotización) depende de las circunstancias de cada empresa y está sujeto a la Ley del ISR, la Ley del Seguro Social y las reglas del SAT vigentes. Consulta siempre a tu contador o asesor fiscal antes de tomar decisiones. DILSA no garantiza resultados fiscales específicos.
Fuentes (verificadas el 25 de septiembre de 2026)
- Usuarios de vales de despensa, afiliados al IMSS y apoyo promedio (10 millones de 22.7 millones; ≈ $1,400/mes): Aseval, vía Expansión, 5 de diciembre de 2025 — https://expansion.mx/economia/2025/12/05/mexico-tiene-usuarios-vales-despensa-va-por-250000-mas
- Requisitos de deducibilidad, monedero electrónico autorizado por el SAT y límite del 47%/53%: Arts. 27 fr. XI y 28 fr. XXX, Ley del Impuesto sobre la Renta — https://www.diputados.gob.mx/LeyesBiblio/pdf_mov/Ley_del_Impuesto_sobre_la_Renta.pdf
- Exención del trabajador y topes (7 UMA anuales / 1 UMA anual): Art. 93, Ley del Impuesto sobre la Renta — mismo documento que la fuente 2.
- No integración al salario base de cotización hasta el 40% de la UMA mensual: Art. 27 fr. VI, Ley del Seguro Social — https://www.diputados.gob.mx/LeyesBiblio/pdf_mov/Ley_del_Seguro_Social.pdf
- Valor de la UMA 2026 ($117.31 diaria; $3,566.22 mensual; 40% = $1,426.49): INEGI, comunicado 1/26 del 8 de enero de 2026 — https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/uma/uma2026.pdf · DOF del 9 de enero de 2026 — https://dof.gob.mx/nota_detalle.php?codigo=5778072&fecha=09/01/2026
- Catálogo, precios, empaques, ubicaciones y antigüedad de DILSA: Ficha Técnica de DILSA.